Gibson ou Fender : deux stratégies pour deux histoires très différentes

Source: The Conversation – France (in French) – By Monica Riviere, Associate Professor of Management, INSEEC Grande École

Et si les réactions des entreprises en période de crise ne devaient rien au hasard. Et si, quand l’horizon devient flou et les difficultés s’accumulent, les entreprises choisissaient de revenir à leur histoire. Comme une sorte de réflexe, un retour aux sources pour retrouver l’élan qui leur a donné vie. Illustration avec les cas de deux fabricants de guitares, Gibson et Fender.


Le renouveau stratégique a plus de chances de réussir lorsque les entreprises réfléchissent aux raisons pour lesquelles certaines orientations avaient autrefois du sens, et si elles en ont toujours. Pour les dirigeants, la leçon à tirer n’est pas de romancer le passé mais de le comprendre.

En période de profonde incertitude, les entreprises cherchent parfois à se réinventer radicalement. Nouvelles technologies, nouveaux marchés, nouvelles identités : l’avenir est imaginé comme une rupture totale avec le passé. Pourtant, l’histoire suggère quelque chose de plus surprenant. Lorsque l’incertitude devient écrasante, de nombreuses entreprises ne vont pas de l’avant en abandonnant leurs origines, mais en les redécouvrant.

Nos recherches sur deux entreprises emblématiques de l’industrie de la guitare, Gibson et Fender, montrent que le passé joue un rôle beaucoup plus actif dans la prise de décisions stratégiques qu’on ne le suppose souvent. Loin de se réduire à une source d’inertie – à l’image du cas, souvent cité dans la recherche, de Kodak – l’histoire d’une organisation peut aussi devenir un levier pour réinterpréter son identité et créer de la valeur dans la durée, comme le montrent des travaux portant sur Alfa Romeo et Ducati, et plus largement des recherches mobilisant des exemples tels que Lego ou Carlsberg.


À lire aussi :
L’« outnovation » : quand les entreprises innovent moins mais mieux


Trouver les bons signaux

Lorsque les marchés sont dynamiques mais restent prévisibles (concurrence croissante, évolution technologique progressive, changements en demande), les entreprises d’un même secteur réagissent souvent de manière similaire, entre réduction des coûts et innovation progressive. Mais lorsque l’incertitude s’accentue, lorsqu’il devient difficile de déterminer quels signaux sont importants, les entreprises commencent à diverger fortement. Même les entreprises confrontées aux mêmes pressions peuvent faire des choix très différents.

Le leadership et les ressources expliquent en partie ces différences, mais ce n’est pas tout. Les entreprises interprètent l’incertitude à travers le prisme de leur histoire. Les convictions des fondateurs, les premiers succès et les conditions initiales du marché marquent durablement la façon dont les entreprises appréhendent le monde, ce à quoi elles prêtent attention et ce qu’elles considèrent comme des actions légitimes. Cette empreinte ne disparaît pas. Elle s’estompe, refait surface et évolue, mais elle s’efface rarement.

Gibson et Fender en sont une illustration parfaite. Tous deux ont contribué à l’invention de la guitare électrique moderne. Tous deux ont été confrontés aux mêmes bouleversements au cours des 80 dernières années : mondialisation, nouveaux concurrents, technologies numériques, évolution des goûts musicaux.

Tourné vers les technologies ou vers les clients ?

Fondée par un luthier talentueux, Gibson est ancrée dans l’artisanat. Dès le début, l’entreprise a cherché à façonner le marché en proposant des instruments innovants, en avance sur les usages existants. Fender, en revanche, est née de l’initiative d’un comptable, amateur de réparation d’appareils électroniques, peu attaché à la tradition. Son succès initial repose sur une écoute attentive des musiciens et la conception d’instruments abordables et pratiques, dont la guitare à corps plein – la Telecaster –, pensée pour résoudre les problèmes de bruit des guitares creuses amplifiées en concert.

Ces débuts différents ont façonné deux manières distinctes d’appréhender l’environnement. Gibson avait tendance à se tourner d’abord vers la technologie et l’innovation. Fender avait tendance à se tourner d’abord vers les clients et leur utilisation de l’instrument.

Loin des origines

Avec l’explosion de la popularité de la guitare électrique dans les années 1960, les deux entreprises ont connu une croissance rapide. La demande grandissante et la concurrence accrue les ont poussées vers la production de masse, l’efficacité et la réduction des coûts. Au fil du temps, chacune s’est éloignée de son orientation de départ, au profit de stratégies de plus en plus convergentes.

Cet éloignement de leurs racines n’était pas nécessairement une erreur. Dans des environnements dynamiques, les entreprises réussissent souvent en améliorant progressivement leurs produits et leurs processus de production. Mais lorsque l’incertitude s’accentue, lorsque des ajustements progressifs ne suffisent plus, les stratégies habituelles perdent leur efficacité.

C’est alors que les entreprises entrent dans ce que les chercheurs appellent des « périodes sensibles » : des moments où de mauvaises performances, des changements de direction ou des chocs externes les rendent particulièrement ouvertes à une remise en question de leur stratégie.

Incertitude et mémoire

Le début des années 2000 a marqué un tel moment pour l’industrie de la guitare. Les technologies numériques ont transformé la façon dont la musique était produite, distribuée et consommée. La place centrale de la guitare dans la culture est devenue incertaine. De nouveaux outils logiciels et de nouvelles plateformes ont bouleversé les hypothèses de longue date sur la demande.

Paradoxalement, les ventes de guitares ont augmenté pendant cette période, atteignant leur apogée en 2005, alors même que la musique rock perdait de son importance. Personne ne pouvait clairement identifier ce qui stimulait le marché. Face à cette incertitude, Gibson et Fender ont divergé de manière substantielle pour la première fois de leur histoire. Chacune est revenue, à sa manière, à ses origines.

Gibson a misé sur l’expérimentation technologique, investissant dans les guitares numériques et les technologies audio. Cette diversification, marquée par l’acquisition des activités audio de Philips, a toutefois fragilisé l’entreprise, jusqu’à sa faillite en 2018.

De nouvelles pratiques générationnelles

Fender a emprunté une voie différente, en se concentrant sur la manière dont les nouvelles générations apprenaient et jouaient la musique. Plutôt que de transformer l’instrument lui-même, l’entreprise a investi dans des plateformes d’apprentissage en ligne et des communautés numériques, restant fidèle à ses racines orientées vers le client, comme l’expliquait alors son PDG Andy Mooney. Cette stratégie s’est révélée particulièrement efficace.

Fnege Médias, 2023.

Dans les deux cas, l’histoire n’a pas dicté de décisions spécifiques. Elle a façonné la manière dont chaque entreprise a interprété l’incertitude et ce qu’elle considérait comme une voie plausible pour l’avenir.

Pourquoi l’histoire est importante

Ce schéma dépasse largement le cadre des guitares. Dans des secteurs allant de la fabrication à l’énergie, en passant par les chaînes d’approvisionnement mondiales, les entreprises redécouvrent souvent leur logique fondatrice lorsque les stratégies habituelles cessent de fonctionner. Cela conduit parfois à un renouveau. Parfois, à l’échec. Mais c’est rarement le fruit du hasard.

L’histoire organisationnelle influence non seulement ce que font les entreprises, mais aussi ce qu’elles remarquent. Elle guide leur attention – vers les clients, la technologie, les concurrents ou les coûts – et filtre les signaux qui sont pris au sérieux. En période calme, ces filtres sont invisibles. En période de turbulences, ils deviennent décisifs. Cela explique également pourquoi la copie des stratégies des concurrents échoue si souvent. Ce qui fonctionne pour une entreprise peut entrer en conflit avec la manière historique d’appréhender et d’agir d’une autre entreprise.

En période d’incertitude, l’avenir se construit rarement à partir de zéro. Le plus souvent, il se construit en réinterprétant ce qui a précédé.

The Conversation

Monica Riviere ne travaille pas, ne conseille pas, ne possède pas de parts, ne reçoit pas de fonds d’une organisation qui pourrait tirer profit de cet article, et n’a déclaré aucune autre affiliation que son organisme de recherche.

– ref. Gibson ou Fender : deux stratégies pour deux histoires très différentes – https://theconversation.com/gibson-ou-fender-deux-strategies-pour-deux-histoires-tres-differentes-274205

L’exploitation des sables minéralisés suscite des tensions au Sénégal : voici comment les apaiser

Source: The Conversation – in French – By Papa Sow, Senior Researcher, The Nordic Africa Institute

Le Sénégal est depuis plusieurs années un producteur de minéraux et de métaux tels que les phosphates, le fer, le titane, le cuivre, le rutile, le leucoxène, le nickel, l’ilménite et le zircon. En 2007, et pour une durée de 25 ans,l’Etat a octroyé à la société minière à capitaux internationaux GCO (Grande Côte Operations, devenue depuis novembre 2025 EGC – Eramet Grande Côte) un permis d’exploitation du zircon sur une superficie de 451.949 km2. Celle-ci s’étend du nord de Dakar (après la commune de Kayar) au sud de Saint-Louis (la Commune de Gandiol).

Le sable de zircon, ou silicate de zirconium — un minéral critique listé au numéro 40 dans le tableau périodique des minéraux de Mendeleïev)
—, et l’ilménite — un minéral non rare — sont présents en abondance dans de nombreux pays.

Le zircon est extrait de dépôts de sables noirs particulièrement riches en minéraux lourds, grâce à des techniques complexes de dragage ou d’extraction à sec. Le Sénégal, qui extrait un peu plus de 5 % du zirconium mondial, se range derrière la France, l’Afrique du Sud, l’Australie et le Mozambique qui demeurent les principaux producteurs et fournisseurs du monde.

Ces minéraux lourds sont concentrés le long des dunes sur la côte nord et en Casamance, dans le sud du pays. En 2021, le Sénégal disposerait du quatrième ou cinquième gisement de sables minéralisés au monde.

L’étude récente que j’ai menée met en lumière des tensions multidimensionnelles autour de l’exploitation de ce minerai avec des conflits saillants qui incluent des spoliations foncières – certains agriculteurs ayant perdu leurs terres fertiles en échange d’indemnisations faibles ou de relocations non adéquates –, les menaces sur l’économie touristique locale longtemps basée sur les écolodges, les bivouacs et les paysages uniques.

A cela s’ajoute la dégradation de l’environnement provoquée par la voracité d’une drague géante – actuellement aux arrêts « pour une période longue » après un « incendie » – qui avance et filtre, au nord de Lompoul, le sable minéralier conçu il y a des milliers d’années.

L’extraction des minéraux qui s’étire le long des dunes impacte durablement l’écosystème côtier, menace les cultures maraîchères et « pollue » la nappe phréatique, selon les agriculteurs interrogés dans notre étude.

Les aires de Diogo et de Lompoul, avec une population de plus de 40 000 habitants, sont aujourd’hui les plus impactées par cette exploitation qui se déplace d’année en année, anéantissant sur son passage toute activité traditionnelle – agriculture, élevage et pêche. L’exploitation endommage le reboisement des filaos mis en place depuis les années 1950 pour lutter contre l’érosion.

La mine mobile se déplace de 30 mètres par jour. Soit 7 000 tonnes de sables à l’heure et à peu près 3 500 camions de sable chaque jour sont livrés à la drague qui fait le tri des sables. Plus de 25 000 m³ d’eau/jour – quantité provenant du pompage direct dans les aquifères souterrains – sont nécessaires au fonctionnement journalier de l’unité de concentration flottante. Quant aux « déchets résiduels » (dont EGC continue de nier l’existence), ils sont susceptibles de « polluer » les nappes phréatiques et de créer de graves maladies.

Le « paternalisme » industriel face à l’acceptabilité sociale

Les investissements d’EGC, qui emploie plus de 2 200 personnes au Sénégal, sont estimés à 800 millions d’euros. La société minière EGC est contrôlée à 90 % par le groupe français ERAMET.

La part de l’État du Sénégal n’est que de 10 %. L’exploitation des sables minéralisés porte le Sénégal au rang mondial confortable de quatrième pays parmi les pays producteurs de ces produits, soit 700.000 tonnes de minéraux lourds traités chaque année.

La relation EGC-populations locales apparaît quasi asymétrique. EGC est perçue comme un « bienfaiteur » avec un certain nombre d’actions : relocations avec logements, mise en place de structures de santé, projets communautaires financés, Standard Initiative for Responsible Mining Assurance – IRMA 50 pour une « exploitation minière responsable », programmes de suivis participatifs, audits de suivi tous les 18 mois, restitutions de plus de 1000 hectares de terres reboisées, etc. Mais ce « bienfaiteur » reste exigeant. Les populations locales, souvent perçues comme de simples sujets devant faire preuve de respect, de loyauté et d’obéissance envers la multinationale, interprètent cette situation comme une forme de « paternalisme ».

Cette sorte de « contrôle social » exercé sur les populations locales qu’on voudrait voir être « fidèles et disciplinées » essaie de limiter les dégâts de contestations renvoyant aux nombreuses relocations, aux compensations financières « faibles » et aux impacts négatifs des extractions sur l’environnement.

L’acceptabilité sociale du projet d’extraction de minéraux n’a pas encore réellement pris. Elle est récusée par bon nombre de populations locales. Certains maires de ville avaient d’ailleurs, dès 2022, rejeté, lors d’une audience publique, l’étude d’impact environnementale présentée par EGC.

Les riverains estiment que les infrastructures (cases de santé, écoles, logements), bien que construites par EGC, sont souvent soit inopérantes, soit insuffisantes. Il y a donc un présage d’injustice sociale ambiante, un sentiment diffus qu’on a assisté à une sorte de pillage de leurs ressources par EGC sans que l’Etat sénégalais se prononce clairement sur la question.

Menace sur le tourisme et l’agriculture

Parallèlement à l’extraction minéralière, les aires de Diogo et de Lompoul, du fait de leurs terres riches, d’une nappe phréatique peu profonde et de paysages dunaires spectaculaires, sont aussi exploitées par les entrepreneurs du secteur touristique. Ces derniers ont contribué depuis le début des années 1980 à instaurer le concept du « tourisme de désert ».

A Lompoul, le tourisme qui exploite le mini « désert de Loumpoul » couvrant 18 km², situé à 200 km au nord de Dakar, s’est développé. C’est un site hostile, semi-aride et quasi désertique, situé à 50 kilomètres à l’ouest de la ville de Kébémer. Ce « désert », constitué de dunes de 30 à 40 mètres de hauteur, attire une clientèle touristique friande de solitude et d’un repos loin des grandes agglomérations bruyantes. En 20 ans, cette partie du Sénégal était devenue une zone de randonnée sécurisée que des touristes venus du monde entier arpentent.

Mais depuis plusieurs années, l’exploitation des sables minéralisés menace ces activités touristiques dans ce « désert de Lompoul » mais aussi le secteur de l’agriculture intensive. Certains exploitants touristiques et agriculteurs sont opposés à ces extractions. Un collectif de cadres, d’activistes et d’artistes les a soutenus par ailleurs dans une pétition publique publiée dans plusieurs médias à la mi-mars 2025.

Des activistes qui ont essayé de soutenir les populations locales ont été convoqués dans les tribunaux sénégalais en citation directe. D’autres ont été violemment brimés et emprisonnés pour quelques jours au cours du mois de février 2025, puis libérés. Les menaces étant désormais permanentes et voilées.

Manque de capacitation institutionnelle

Le Sénégal dispose d’un code minier avec un cadre institutionnel, élaboré en 2003, plusieurs fois remanié et réadapté en 2016.

C’est un excellent cadre législatif qui réglemente les activités minières dans le pays. Il incite à une gouvernance rationnelle des ressources minières, prévoit une répartition des dividendes entre l’Etat, les collectivités locales et les populations riveraines des sites exploités. Il n’en demeure pas moins que son application suscite des défis et enjeux majeurs.

Mon étude propose des recommandations. Pour rompre avec le « paternalisme industriel » décrié, calmer le mécontentement dans cette partie du Sénégal et promouvoir une meilleure acceptabilité sociale, il convient de :

  • Créer un fonds souverain — ou/et une rente annuelle indexée sur l’inflation — qui détiendra des parts dans l’exploitation minière pour garantir les revenus des populations locales à long terme. Il faut certes prioriser la loi sur le contenu local du secteur minier en ne misant pas uniquement sur les Sénégalais qualifiés, mais en élargissant la formation des jeunes aux métiers techniques favorisant les métiers issus de la sous-traitance locale.

  • Sanctuariser certaines aires – le « désert de Lompoul », par exemple – avec les activités connexes à haute valeur ajoutée comme le tourisme, l’agriculture et la pêche.

  • Initier un processus de restitution de qualité des terres définissant des indicateurs de performance agricoles — capacité de rétention d’eau de la nappe, taux de matière organique — basés sur des techniques traditionnelles d’amendement du sol sur cinq ans. Ces indicateurs doivent être validés par des experts indépendants choisis par les communautés locales avant la remise des terres afin de compenser les rendements antérieurs.

  • Surveiller les ressources en eau en installant des stations de mesure de niveau de l’eau avec des relevés publics et auxquels les populations locales et des experts indépendants ont accès afin de prouver l’absence ou non de communication entre les deux nappes maastrichtiennes (supposément utilisé par EGC) et phréatiques (par les populations locales).

  • Bloquer un fonds séquestre indépendant de réhabilitation post-mine, qui sera audité annuellement, pour garantir que l’argent sera disponible en cas de départ précipité ou fermeture des mines

Il est urgent de passer d’un modèle extractif paternaliste à un partenariat équitable et durable.

En combinant une sécurité financière (à travers des fonds souverains), une protection environnementale (sanctuarisation des sites importants) et une transparence technique (suivi dans le temps des nappes phréatiques et des sols), il est possible de restaurer la confiance sur le long terme.

Cette démarche pourrait aider à transformer l’exploitation minière en un véritable levier de développement local, respectueux des modes de vie traditionnels et des générations futures du Sénégal.

The Conversation

Papa Sow does not work for, consult, own shares in or receive funding from any company or organisation that would benefit from this article, and has disclosed no relevant affiliations beyond their academic appointment.

– ref. L’exploitation des sables minéralisés suscite des tensions au Sénégal : voici comment les apaiser – https://theconversation.com/lexploitation-des-sables-mineralises-suscite-des-tensions-au-senegal-voici-comment-les-apaiser-277383

Malgré la guerre en Iran, l’argent est plus précieux que l’or

Source: The Conversation – France (in French) – By Yulia Titova, Professeur Associé, IÉSEG School of Management

Pourquoi parle-t-on autant d’or comme métal précieux, alors que c’est l’argent qui gagna le combat langagier. Ne dit-on pas « l’argent » – et non « l’or  » – « ne fait pas le bonheur » ? Natatravel/Shutterstock

La guerre en Iran le prouve, le « métal du diable » est extrêmement volatil : 105,07 euros l’once le 29 janvier 2026, 62,30 euros l’once le 17 février et 71,23 euros l’once le 4 mars 2026. Mais l’argent, dit l’« or du pauvre », possède un atout clé : il est à la fois un métal précieux et une matière première industrielle indispensable à la transition énergétique.


Assoiffés d’or, les conquistadors espagnols du XVIᵉ siècle rêvaient de l’Eldorado. Ils se trompaient : non seulement ce dernier n’existait pas, mais ce fut essentiellement le métal argent qu’ils trouvèrent. Entre 1550 et 1660, la quantité d’argent introduite en Europe est estimée à 18 000 tonnes pour seulement 2 000 tonnes d’or. La vraie richesse n’était pas l’or mais l’argent.

En ce siècle, l’année 2025 a été marquée par des records historiques du cours de l’or. L’évolution de l’argent a été encore plus spectaculaire : son prix a plus que triplé pour atteindre plus de 100 euros l’once fin janvier 2026.

Depuis, la tendance s’est en partie inversée. Entre fin janvier et début février, l’actif a perdu environ 50 euros de l’once, rappelant aux investisseurs son surnom de « métal du diable », lié à sa forte volatilité historique. Ce repli reflète un ajustement rapide des anticipations macroéconomiques, notamment l’attente d’une inflation maîtrisée et le raffermissement du dollar, à la suite de la nomination du nouveau président de la Fed, Kevin Warsh.

Cette correction récente ne remet pas en cause les dynamiques de fond qui structurent le marché de l’argent. Si cette hausse remarquable a souvent été interprétée comme le prolongement de celle de l’or, l’argent obéit à une logique propre : à la fois actif financier et métal industriel clé de la transition énergétique, notamment pour la conductivité des batteries.

Si sa volatilité demeure élevée et que son rôle de valeur refuge reste plus incertain que celui de l’or, la demande industrielle pourrait fournir un appui durable à la tendance haussière du cours de l’argent, à condition que les contraintes d’offre persistent.

« L’or du pauvre », un actif refuge

Le prix de l’argent est parfois analysé comme un simple reflet de celui de l’or. Cette perception de l’argent, parfois qualifié de « l’or du pauvre », renvoie à des fondements historiques solides, liés au rôle central joué par les deux métaux dans les systèmes monétaires passés. Depuis l’Antiquité jusqu’au XIXᵉ siècle, l’or et l’argent ont constitué le socle des régimes monétaires, qu’il s’agisse des monnaies d’or et d’argent de la Rome antique ou encore du bimétallisme européen, ce qui explique leurs trajectoires parfois synchronisées. Ces métaux précieux partagent également des usages communs en joaillerie.

Comme l’or, l’argent bénéficie de flux de demande en période d’instabilité économique et géopolitique, lorsque les investisseurs se tournent vers les métaux précieux comme valeurs refuges. Les facteurs macroéconomiques classiques jouent également un rôle : un dollar faible ou des taux d’intérêt réels bas soutiennent la demande d’actifs non rémunérés.

S’y ajoutent les craintes d’un regain d’inflation, qui renforcent l’attrait de l’argent comme couverture partielle contre l’érosion du pouvoir d’achat, même si son statut de protection contre l’inflation est moins établi que celui de l’or. Dans un contexte de dédollarisation, certaines banques centrales renforcent leurs réserves de métaux précieux, un phénomène largement dominé par l’or, mais qui inclut aussi, plus marginalement, l’argent, notamment dans le cas de la Russie.

Un métal avant tout industriel

C’est sur le terrain de la demande que la singularité de l’argent apparaît le plus nettement. Contrairement à l’or, dont la demande est avant tout portée par les réserves des banques centrales et les placements financiers, l’argent est d’abord un métal industriel – 50 à 60 % de la demande, comme l’illustre le graphique ci-dessous –, utilisé dans un large éventail d’applications.

L’argent est un intrant essentiel de la transition énergétique. Il est utilisé par exemple dans les batteries, les panneaux solaires photovoltaïques ou les cathéters et prothèses dans l’industrie de la santé. L’essor des énergies renouvelables et des infrastructures associées crée un soutien structurel et de long terme à la demande, qui distingue l’argent des autres métaux précieux.

Ce rôle industriel s’étend désormais à la transition numérique. L’argent est présent dans de nombreux composants électroniques à haute performance nécessaires aux centres de données et aux systèmes d’intelligence artificielle. Ses propriétés uniques de conductivité et de résistance à la corrosion rendent ce métal indispensable. Le déploiement des infrastructures numériques constitue un facteur croissant de la demande industrielle d’argent.

La reconnaissance récente de l’argent comme métal critique par les États-Unis et la Chine s’inscrit pleinement dans cette logique.

Près de 70 % de la production mondiale provient de mines polymétalliques

Cette dynamique de demande se heurte à une offre peu flexible. Bien que l’argent ne souffre pas d’une rareté physique au sens strict, son offre est structurellement contrainte. La principale spécificité du marché de l’argent tient au fait que près de 70 % de la production mondiale provient de mines polymétalliques, où l’argent est extrait comme sous-produit de l’exploitation du cuivre, du zinc, du plomb ou de l’or.

Cette structure limite la capacité de l’offre à réagir rapidement à une hausse des prix de l’argent. Les décisions d’investissement minier dépendent avant tout des prix des métaux principaux, et non de l’argent lui-même. Autrement dit, l’offre d’argent est relativement peu élastique aux prix, du moins à court et moyen terme.

Le recyclage constitue une source non négligeable, mais instable d’approvisionnement, représentant environ 15 à 20 % de l’offre mondiale selon les années. Il provient essentiellement de la récupération de déchets électroniques, de résidus industriels et de bijoux. Une part importante de l’argent utilisé dans les applications industrielles est dispersée en très faibles quantités dans des composants électroniques, des panneaux solaires ou des équipements électriques, rendant sa récupération techniquement complexe et économiquement peu rentable.

Principaux producteurs : Mexique, Chine, Pérou, Bolivie et Chili

À cela s’ajoutent des facteurs géopolitiques, comme la forte concentration de la production d’argent. Le Mexique, la Chine, le Pérou, la Bolivie et le Chili représentent plus de 60 % de la production mondiale. La Chine devient un acteur clé avec une position dominante dans le raffinage et la création de restrictions à l’exportation annoncées le 1er janvier 2026, qui renforcent les tensions sur la chaîne d’approvisionnement.


À lire aussi :
En 2025, l’or est-il encore l’ultime placement refuge ?


Ces divergences entre l’or et l’argent se sont accentuées depuis les années 1990, au point que plusieurs études montrent que les deux métaux doivent désormais être analysés comme deux marchés distincts, offrant des profils de risque et de protection différents.

Le métal argent comme placement financier

Ces usages industriels n’épuisent pas pour autant la dimension financière de l’argent. Les métaux précieux sont traditionnellement considérés comme des couvertures contre les risques systémiques. Dans les situations de risque géopolitique extrême, seuls l’or et l’argent présentent de manière relativement robuste des propriétés de valeur refuge. Pour autant, cette proximité ne doit pas conduire à assimiler pleinement l’argent à l’or.

En pratique, si l’argent peut jouer un rôle de couverture dans certains contextes d’incertitude, il offre généralement une protection plus instable que l’or lors des crises financières aiguës. Pour autant, l’argent conserve un attrait certain pour les investisseurs : il peut bénéficier de la transition énergétique et des tensions d’offre.

The Conversation

Yulia Titova ne travaille pas, ne conseille pas, ne possède pas de parts, ne reçoit pas de fonds d’une organisation qui pourrait tirer profit de cet article, et n’a déclaré aucune autre affiliation que son organisme de recherche.

– ref. Malgré la guerre en Iran, l’argent est plus précieux que l’or – https://theconversation.com/malgre-la-guerre-en-iran-largent-est-plus-precieux-que-lor-272528

L’argent est plus précieux (et volatil) que l’or

Source: The Conversation – in French – By Yulia Titova, Professeur Associé, IÉSEG School of Management

Pourquoi parle-t-on autant d’or comme métal précieux, alors que c’est l’argent qui gagna le combat langagier. Ne dit-on pas « l’argent » – et non « l’or  » – « ne fait pas le bonheur » ? Natatravel/Shutterstock

Le « métal du diable » est extrêmement volatil : 105,07 euros l’once le 29 janvier 2026 contre 62,30 euros l’once le 17 février. Mais l’argent, dit l’« or du pauvre », possède un atout clé : il est à la fois un métal précieux et une matière première industrielle indispensable à la transition énergétique.


Assoiffés d’or, les conquistadors espagnols du XVIᵉ siècle rêvaient de l’Eldorado. Ils se trompaient : non seulement ce dernier n’existait pas, mais ce fut essentiellement le métal argent qu’ils trouvèrent. Entre 1550 et 1660, la quantité d’argent introduite en Europe est estimée à 18 000 tonnes pour seulement 2 000 tonnes d’or. La vraie richesse n’était pas l’or mais l’argent.

En ce siècle, l’année 2025 a été marquée par des records historiques du cours de l’or. L’évolution de l’argent a été encore plus spectaculaire : son prix a plus que triplé pour atteindre plus de 100 euros l’once fin janvier 2026.

Depuis, la tendance s’est en partie inversée. Entre fin janvier et début février, l’actif a perdu environ 50 euros de l’once, rappelant aux investisseurs son surnom de « métal du diable », lié à sa forte volatilité historique. Ce repli reflète un ajustement rapide des anticipations macroéconomiques, notamment l’attente d’une inflation maîtrisée et le raffermissement du dollar, à la suite de la nomination du nouveau président de la Fed, Kevin Warsh.

Cette correction récente ne remet pas en cause les dynamiques de fond qui structurent le marché de l’argent. Si cette hausse remarquable a souvent été interprétée comme le prolongement de celle de l’or, l’argent obéit à une logique propre : à la fois actif financier et métal industriel clé de la transition énergétique, notamment pour la conductivité des batteries.

Si sa volatilité demeure élevée et que son rôle de valeur refuge reste plus incertain que celui de l’or, la demande industrielle pourrait fournir un appui durable à la tendance haussière du cours de l’argent, à condition que les contraintes d’offre persistent.

« L’or du pauvre », un actif refuge

Le prix de l’argent est parfois analysé comme un simple reflet de celui de l’or. Cette perception de l’argent, parfois qualifié de « l’or du pauvre », renvoie à des fondements historiques solides, liés au rôle central joué par les deux métaux dans les systèmes monétaires passés. Depuis l’Antiquité jusqu’au XIXᵉ siècle, l’or et l’argent ont constitué le socle des régimes monétaires, qu’il s’agisse des monnaies d’or et d’argent de la Rome antique ou encore du bimétallisme européen, ce qui explique leurs trajectoires parfois synchronisées. Ces métaux précieux partagent également des usages communs en joaillerie.

Comme l’or, l’argent bénéficie de flux de demande en période d’instabilité économique et géopolitique, lorsque les investisseurs se tournent vers les métaux précieux comme valeurs refuges. Les facteurs macroéconomiques classiques jouent également un rôle : un dollar faible ou des taux d’intérêt réels bas soutiennent la demande d’actifs non rémunérés.

S’y ajoutent les craintes d’un regain d’inflation, qui renforcent l’attrait de l’argent comme couverture partielle contre l’érosion du pouvoir d’achat, même si son statut de protection contre l’inflation est moins établi que celui de l’or. Dans un contexte de dédollarisation, certaines banques centrales renforcent leurs réserves de métaux précieux, un phénomène largement dominé par l’or, mais qui inclut aussi, plus marginalement, l’argent, notamment dans le cas de la Russie.

Un métal avant tout industriel

C’est sur le terrain de la demande que la singularité de l’argent apparaît le plus nettement. Contrairement à l’or, dont la demande est avant tout portée par les réserves des banques centrales et les placements financiers, l’argent est d’abord un métal industriel – 50 à 60 % de la demande, comme l’illustre le graphique ci-dessous –, utilisé dans un large éventail d’applications.

L’argent est un intrant essentiel de la transition énergétique. Il est utilisé par exemple dans les batteries, les panneaux solaires photovoltaïques ou les cathéters et prothèses dans l’industrie de la santé. L’essor des énergies renouvelables et des infrastructures associées crée un soutien structurel et de long terme à la demande, qui distingue l’argent des autres métaux précieux.

Ce rôle industriel s’étend désormais à la transition numérique. L’argent est présent dans de nombreux composants électroniques à haute performance nécessaires aux centres de données et aux systèmes d’intelligence artificielle. Ses propriétés uniques de conductivité et de résistance à la corrosion rendent ce métal indispensable. Le déploiement des infrastructures numériques constitue un facteur croissant de la demande industrielle d’argent.

La reconnaissance récente de l’argent comme métal critique par les États-Unis et la Chine s’inscrit pleinement dans cette logique.

Près de 70 % de la production mondiale provient de mines polymétalliques

Cette dynamique de demande se heurte à une offre peu flexible. Bien que l’argent ne souffre pas d’une rareté physique au sens strict, son offre est structurellement contrainte. La principale spécificité du marché de l’argent tient au fait que près de 70 % de la production mondiale provient de mines polymétalliques, où l’argent est extrait comme sous-produit de l’exploitation du cuivre, du zinc, du plomb ou de l’or.

Cette structure limite la capacité de l’offre à réagir rapidement à une hausse des prix de l’argent. Les décisions d’investissement minier dépendent avant tout des prix des métaux principaux, et non de l’argent lui-même. Autrement dit, l’offre d’argent est relativement peu élastique aux prix, du moins à court et moyen terme.

Le recyclage constitue une source non négligeable, mais instable d’approvisionnement, représentant environ 15 à 20 % de l’offre mondiale selon les années. Il provient essentiellement de la récupération de déchets électroniques, de résidus industriels et de bijoux. Une part importante de l’argent utilisé dans les applications industrielles est dispersée en très faibles quantités dans des composants électroniques, des panneaux solaires ou des équipements électriques, rendant sa récupération techniquement complexe et économiquement peu rentable.

Principaux producteurs : Mexique, Chine, Pérou, Bolivie et Chili

À cela s’ajoutent des facteurs géopolitiques, comme la forte concentration de la production d’argent. Le Mexique, la Chine, le Pérou, la Bolivie et le Chili représentent plus de 60 % de la production mondiale. La Chine devient un acteur clé avec une position dominante dans le raffinage et la création de restrictions à l’exportation annoncées le 1er janvier 2026, qui renforcent les tensions sur la chaîne d’approvisionnement.


À lire aussi :
En 2025, l’or est-il encore l’ultime placement refuge ?


Ces divergences entre l’or et l’argent se sont accentuées depuis les années 1990, au point que plusieurs études montrent que les deux métaux doivent désormais être analysés comme deux marchés distincts, offrant des profils de risque et de protection différents.

Le métal argent comme placement financier

Ces usages industriels n’épuisent pas pour autant la dimension financière de l’argent. Les métaux précieux sont traditionnellement considérés comme des couvertures contre les risques systémiques. Dans les situations de risque géopolitique extrême, seuls l’or et l’argent présentent de manière relativement robuste des propriétés de valeur refuge. Pour autant, cette proximité ne doit pas conduire à assimiler pleinement l’argent à l’or.

En pratique, si l’argent peut jouer un rôle de couverture dans certains contextes d’incertitude, il offre généralement une protection plus instable que l’or lors des crises financières aiguës. Pour autant, l’argent conserve un attrait certain pour les investisseurs : il peut bénéficier de la transition énergétique et des tensions d’offre.

The Conversation

Yulia Titova ne travaille pas, ne conseille pas, ne possède pas de parts, ne reçoit pas de fonds d’une organisation qui pourrait tirer profit de cet article, et n’a déclaré aucune autre affiliation que son organisme de recherche.

– ref. L’argent est plus précieux (et volatil) que l’or – https://theconversation.com/largent-est-plus-precieux-et-volatil-que-lor-272528

Paléoneurologie : une avancée majeure pour comprendre le cerveau de nos ancêtres

Source: The Conversation – France in French (3) – By Antoine Balzeau, Paléoanthropologue, Muséum national d’histoire naturelle (MNHN)

Comment reconstituer le cerveau de nos ancêtres alors que cet organe mou ne se fossilise pas ? Depuis plus de cent cinquante ans, les chercheurs tentent de relever ce défi. Faute de cerveau fossilisé, ils s’appuient sur le seul vestige disponible : la surface interne du crâne, appelée endocrâne.

Sur cette paroi, certaines marques sont visibles. Elles pourraient, en partie, refléter la forme des différentes régions cérébrales. Toutefois, jusqu’à présent, cette hypothèse n’avait jamais été démontrée de manière scientifique.

Membres d’une équipe internationale et pluridisciplinaire, mes collègues et moi-même avons décidé d’apporter une réponse nouvelle et décisive à cette question centrale. Nos travaux ont permis d’élucider les liens entre l’empreinte interne du crâne et la forme du cerveau.

Ces résultats inédits pourraient devenir la « pierre de Rosette de la paléoneurologie » (la discipline qui étudie l’évolution du cerveau humain à partir des fossiles). En effet, en limitant les risques d’erreurs d’interprétation dans l’étude des fossiles, ils permettront de mieux comprendre l’histoire évolutive de notre cerveau.

Ces recherches ouvrent de ce fait la voie au décryptage des liens entre l’anatomie cérébrale et l’émergence de certains comportements.

Comment cette découverte a-t-elle été rendue possible ?

Nous avons comparé, chez 75 volontaires, la forme du cerveau et celle de son empreinte interne. Pour cela, nous avons eu recours à une approche innovante combinant imagerie par résonance magnétique (IRM) du cerveau et du crâne.

Les données ont été acquises sur la plateforme de neuroimagerie CENIR de l’Institut du cerveau et analysées à l’aide d’outils issus des neurosciences, développés par le laboratoire NeuroSpin.

Les résultats de notre étude montrent que les marques observées sur les endocrânes ne correspondent pas toujours directement aux sillons cérébraux. Les empreintes sont plus complexes qu’on ne le pensait initialement. Contrairement aux représentations classiques, elles sont souvent courtes, discontinues et irrégulières.

Vue latérale droite de l’ensemble des empreintes liées aux sillons cérébraux observées sur les 75 endocrânes
Vue latérale droite de l’ensemble des empreintes liées aux sillons cérébraux observées sur les 75 endocrânes, b. Vue supérieure ; c. Vue latérale droite de l’ensemble des MNAS (marques endocrâniennes non associées aux sillons cérébraux) observés sur les 75 endocrânes, d. Vue supérieure.
Victor Giolland, CNRS/MNHN, projet ANR Paleobrain, Fourni par l’auteur

Elles se concentrent principalement dans les régions inférieures du crâne, qui correspondent notamment aux lobes frontaux inférieurs et aux lobes temporaux. Ces régions sont particulièrement importantes, car elles abritent plusieurs zones fondamentales pour la production du langage.

Plus surprenant encore, environ 12 % des marques observées ne sont pas liées au cerveau, mais à d’autres structures du crâne. Ces marques, appelées « marques endocrâniennes non associées aux sillons cérébraux » (MNAS), peuvent facilement être confondues avec des traces cérébrales. Elles risquent ainsi de conduire à des erreurs d’interprétation dans l’étude des fossiles.

Pourquoi cette découverte est-elle importante ?

Il s’agit d’une étape clé pour mieux comprendre l’histoire évolutive de notre cerveau. Jusqu’à présent, l’interprétation des moulages internes de crânes reposait sur une approche déductive : les chercheurs comparaient ce qu’ils observaient sur un cerveau actuel — ou dans un atlas cérébral — avec les reliefs visibles sur l’endocrâne fossile.

Nos résultats posent les bases d’une méthode standardisée pour « relire » les endocrânes fossiles dont nous disposons, selon les principes suivants :

  • une description précise des marques, fondée sur les premières données objectives disponibles ;
  • une comparaison systématique entre individus ;
  • une validation croisée par plusieurs spécialistes.

Cette approche vise à limiter les surinterprétations et à mieux identifier les régions cérébrales chez les espèces humaines disparues.

En apportant enfin des données objectives sur le lien entre cerveau et endocrâne, cette étude transforme en profondeur la manière d’interpréter les fossiles. Elle offre aux chercheurs un nouvel outil pour explorer l’histoire de notre cerveau et, à travers elle, l’histoire de ce qui fait notre humanité.

Quelles sont les perspectives de ces travaux ?

Ces avancées ouvrent des perspectives majeures pour comprendre l’évolution du cerveau humain, notamment l’émergence des capacités cognitives complexes, du langage et de la latéralisation cérébrale (autrement dit, les différences fonctionnelles entre les deux hémisphères du cerveau).

Nous analysons actuellement de nombreux fossiles provenant des quatre coins du monde afin d’affiner la lecture de leur morphologie cérébrale. Cette démarche permettra de mieux apprécier la diversité des structures cérébrales présentes chez nos ancêtres.

Après avoir ainsi « reconstitué » les cerveaux des humains préhistoriques, l’étape suivante consistera à les « faire parler ». Elle est au cœur de notre second projet financé par l’Agence nationale de la recherche (ANR), dont l’objectif est de décrypter la relation entre l’anatomie cérébrale et des comportements tels que la latéralisationLa latéralisation désigne le fait que la partie droite du corps est globalement dirigée par l’hémisphère gauche du cerveau, et vice versa., la préférence manuelleLa préférence manuelle désigne le fait que les humains sont en général plus adroits avec une main qu’avec l’autre, il y a environ 90 % de droitiers. ou encore la dextérité chez les homininesUn consensus existe pour considérer que le principal caractère commun des hominines est la bipédie. Ainsi, les hominines comprennent le genre humain (tous les fossiles attribués à Homo et les humains actuels), les australopithèques, paranthropes, ardipithèques et autres Orrorin ou Sahelanthropus..

Les comportements et les capacités cognitives ne pouvant être étudiés que chez les êtres vivants, nous avons conduit une expérience in vivo unique. Nous avons recueilli par IRM des données complémentaires de la tête d’un large échantillon de volontaires, qui se sont aussi soumis à des tests détaillés de latéralisation comportementale. Il s’agissait par exemples d’expériences de saisie d’objets plus ou moins gros avec une main, puis l’autre, des exercices de rapidité pour enlever des petites tiges de leur support, d’utilisation d’une pince pour collecter des noisettes, voire même une activité de collecte de miel dans un gros tube creux. Ce dernier test permet d’analyser l’usage respectif des deux mains et est un classique que l’on fait aussi réaliser aux chimpanzés ou gorilles !

L’analyse de cet ensemble de données apportera un éclairage nouveau sur les asymétries biologiques et comportementales. Elle offrira également des perspectives inédites pour caractériser et interpréter les particularités de l’humanité préhistorique.


Cet article est publié dans le cadre de la Semaine du cerveau, qui se tiendra du 16 au 22 mars 2026.
La conférence inaugurale nationale, dont le thème est « Stéréotypes : comprendre leurs mécanismes pour mieux s’en affranchir », aura lieu le mercredi 11 mars à 18 h 30 à l’Hôtel de Ville de Paris.


Les projets « PaleoBrain » et « PaleoBrain 2 »(https://anr.fr/Projet-ANR-25-CE27-5686) ont bénéficié du soutien de l’Agence nationale de la recherche (ANR), qui finance en France la recherche sur projets. L’ANR a pour mission de soutenir et de promouvoir le développement de recherches fondamentales et finalisées dans toutes les disciplines, et de renforcer le dialogue entre science et société. Pour en savoir plus, consultez le site de l’ANR.


Tout savoir en trois minutes sur des résultats récents de recherches, commentés et contextualisés par les chercheuses et les chercheurs qui les ont menées, c’est le principe de nos « Research Briefs ». Un format à retrouver ici.


The Conversation

Antoine Balzeau a reçu des financements de l’ANR.

– ref. Paléoneurologie : une avancée majeure pour comprendre le cerveau de nos ancêtres – https://theconversation.com/paleoneurologie-une-avancee-majeure-pour-comprendre-le-cerveau-de-nos-ancetres-277106

Les jeux vidéo chinois : une nouvelle source de soft power pour Pékin ?

Source: The Conversation – France in French (3) – By Stéphane Aymard, Ingénieur de Recherche, La Rochelle Université

En quelques années, le jeu vidéo est devenu bien plus qu’un simple divertissement. Il représente aujourd’hui un secteur économique majeur et un espace d’expression culturelle à part entière. Alors que cette industrie gagne en puissance, certains États y voient un outil d’influence : la Chine, en particulier, en a fait un levier stratégique.


Le jeu vidéo est l’une des premières « industries culturelles et créatives » (ICC), définies par l’Unesco. Ces ICC regroupent les industries de la création, de la production et de la commercialisation de contenus culturels et immatériels (on parle parfois de « consommation d’expérience »). Les plus connues sont l’édition imprimée, le multimédia, la production cinématographique, audiovisuelle et phonographique, mais aussi l’artisanat et le design.

En pleine expansion, les ICC sont devenues un enjeu économique majeur. Et puisqu’elles sont aussi un moyen de diffusion de la culture des pays dont elles sont issues, elles suscitent donc un intérêt accru de la part des États.

Le phénomène touche tous les continents. Le jeu vidéo a récemment pris une place centrale dans le paysage des ICC, son poids économique étant désormais supérieur à celui du cinéma et de la musique. La Chine occupe une place singulière dans ce secteur, de plus en plus suivi par les autorités.

Un marché en plein essor où la Chine tient une place à part

L’industrie vidéoludique était estimée à 81,5 milliards de dollars (70 milliards d’euros) en 2014 au niveau mondial (à comparer au chiffre d’affaires de l’industrie cinématographique mondiale, proche de 40 milliards aujourd’hui). Aujourd’hui, elle est estimée à 189 milliards de dollars (163 milliards d’euros).

Voici une présentation des revenus estimés par pays en 2025, d’après les rapports annuels de l’Entertainment Software Association :

Revenus générés par l’industrie des jeux vidéo par pays.
Newoo.com

Dans certains pays, les revenus issus de l’industrie vidéoludique ont été multipliés par cinq (aux États-Unis, ils sont passés de 9,5 milliards de dollars en 2007 à près de 50 milliards aujourd’hui). L’évolution des consoles, des ordinateurs et des smartphones a, en effet, offert des possibilités diversifiées et démultiplié le potentiel des jeux vidéo.

Si en 2016, les États-Unis étaient en tête avec des revenus de 46,4 milliards de dollars devant la Chine (44 milliards) et le Japon (19 milliards), la situation a changé avec l’explosion du nombre de joueurs. En raison de sa population importante, la Chine est passée en tête, creusant l’écart entre elle et les autres pays. Néanmoins, la population ne fait pas tout : l’Inde, par exemple, ne figure pas dans le Top 10.

Si l’on rapporte les revenus au nombre de joueurs, le Japon est en tête avec 237 dollars par joueur, devant les États-Unis (221 dollars), loin devant la France (102 dollars) et la Chine (74 dollars).

Parallèlement, les performances à l’international des jeux développés en Chine sont de plus en plus importantes, avec 22 milliards de dollars (plus de 19 milliards d’euros) de revenus générés en 2025, principalement via les jeux sur smartphone : 33 éditeurs chinois sont classés dans le Top 100 mondial. L’intelligence artificielle vient accélérer le développement de l’industrie, avec le soutien des autorités politiques.

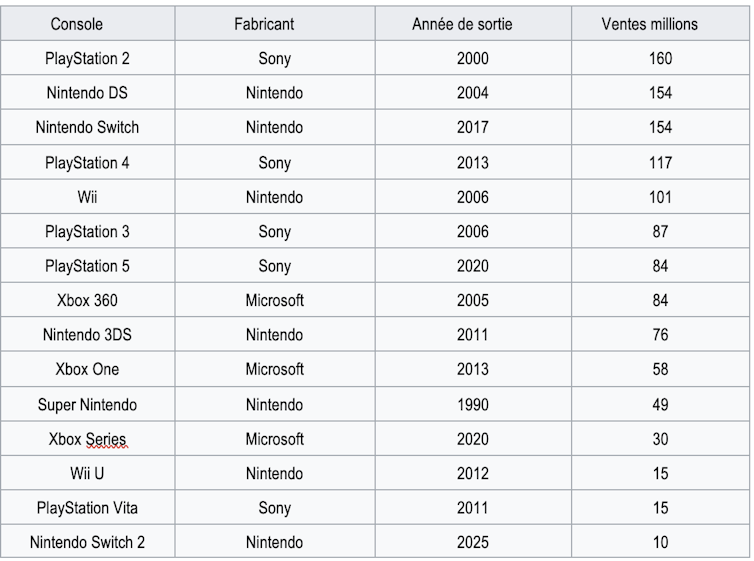
Mais les revenus doivent être examinés avec précaution. En effet, les bénéficiaires finaux ne sont pas forcément situés dans le pays. Entre les vendeurs de plateformes (consoles) et les vendeurs de jeux (créateurs), bon nombre de bénéficiaires sont américains, japonais ou français :

Consoles les plus vendues au monde depuis 2005.
Wikimedia

Les consoles les plus vendues sont japonaises (depuis vingt ans, Sony et Nintendo concentrent à eux seuls près de 80 % des ventes de consoles) et américaines (Microsoft). Aucune entreprise chinoise n’est présente sur le marché des consoles. Mais ces chiffres ne prennent pas en compte les jeux sur d’autres types de plateformes (ordinateurs PC et smartphones) où la Chine occupe une place importante.

Par ailleurs, le chiffre d’affaires relatif généré par les consoles est nettement inférieur à celui généré par les jeux. Le tableau ci-dessus indique que 1,3 milliard de consoles ont été vendues en vingt ans, soit 65 millions par an ; cela donne un chiffre d’affaires de 15 milliards à 20 milliards par an seulement. L’enjeu principal se situe donc dans les jeux vidéo eux-mêmes, qui concentrent à la fois la valeur culturelle et les ressources financières les plus importantes du marché.

Autrefois, les coûts de développement des jeux vidéo étaient très faibles. Aujourd’hui, compte tenu du potentiel technique (puissance de calcul, capacités graphiques) et des exigences des joueurs, les jeux les plus vendus nécessitent des coûts importants de développement :

Les jeux vidéo les plus coûteux depuis 2005.
Wikimedia

Les jeux classés AAA (terme pour désigner l’équivalent d’un « blockbuster ») demandent plusieurs années de développement et leur coût peut représenter jusqu’à plusieurs centaines de millions de dollars (certains jeux ont coûté plus cher à produire que des films comme Avatar, ou Pirates des Caraïbes…). Le marché est dominé par les États-Unis, et la Chine n’apparaît pas dans la liste ci-dessus.

Cela étant, il existe quelques exceptions, avec notamment l’entreprise chinoise miHoYo, fondée en 2012, qui a produit les jeux Genshin Impact en 2020, puis Honkai Academy 2, Honkai Impact 3rd, Honkai: Star Rail et Zenless Zone Zero. Certains ont coûté plusieurs centaines de millions de dollars en production ; c’est le cas de Genshin Impact, qui a attiré plus de 300 millions de joueurs. Le jeu existe en version chinoise et en version mondiale. D’ailleurs, le chiffre d’affaires des jeux développés en Chine sur les marchés étrangers a atteint 9 milliards de dollars, principalement aux États-Unis (un tiers des ventes), devant le Japon et la Corée.

Alors que le marché mondial du jeu vidéo voit sa croissance ralentir et les éditeurs sur consoles et PC misent tout sur quelques « blockbusters » pour équilibrer des coûts de production devenus trop importants, le marché chinois des jeux vidéo, lui, ne stagne pas. Au premier semestre 2025, il a enregistré une hausse de 14 %, contre 4 % pour le reste du monde.

L’e-sport (pratique de jeux vidéo en compétition) pourrait également relancer l’industrie. La finale des championnats du monde de League of Legends 2024 a réuni près de 7 millions de spectateurs en simultané (hors audience chinoise).

Un marché sensible en termes politiques

Au-delà des aspects financiers, le secteur du jeu vidéo soulève des questions liées à la stratégie d’influence.

Récemment, l’entreprise française de développement de jeux vidéo Ubisoft a été sollicitée pour la reconstruction de Notre-Dame de Paris après l’incendie de 2019, en raison de la modélisation complète de la cathédrale réalisée pour son jeu vidéo Assassin’s Creed Unity en 2014, sans toutefois que ce projet aboutisse. Cette modélisation détaillée avait pris quatorze mois et cinq mille heures de travail. L’entreprise dispose en effet d’historiens qui ont permis une modélisation fidèle de la cathédrale en l’an 1789.

Par ailleurs, Ubisoft a fait un don de 500 000 euros pour la reconstruction, et a mis en place un système de visite virtuelle permettant de visualiser l’intérieur de la cathédrale telle qu’elle avait été modélisée par les ingénieurs de l’entreprise avant l’incendie. On voit ainsi le lien entre jeux vidéo et patrimoine culturel.

D’autre part, l’industrie vidéoludique dispose de plateformes communautaires permettant des échanges (feedbacks) et un développement croisé du jeu entre joueurs et concepteurs. Les communautés de joueurs participent donc également à la production de jeux en contribuant bénévolement au développement (testeurs, expertise), à des mods (c’est-à-dire des modifications de jeux existants), ou encore au service après-vente et à la diffusion (blogs, réseaux sociaux).

Les messages véhiculés par les jeux vidéo pour exercer un soft power sont assez anciens et subjectifs. En 2002, l’armée américaine diffusait gratuitement America’s Army (AA), sorte de Call of Duty, dans le but de recruter. Energyville, développé en 2007 par Chevron, faisait la promotion du pétrole et du gaz naturel. Le Japon a également fait la promotion de sa culture avec Ghost of Tsushima.

La Chine a ainsi investi ce secteur à la fois pour des raisons commerciales classiques, mais aussi pour y trouver une expression de soft power et un moyen de rattraper le retard sur les films hollywoodiens, la musique américaine ou les dessins animés japonais, qui sont des exportations culturelles majeures au niveau mondial.

Tencent, la fameuse entreprise chinoise, s’est imposée récemment comme un leader mondial de l’industrie du jeu vidéo, non seulement en produisant des jeux mais aussi en achetant et en investissant dans d’autres sociétés. D’abord spécialisé dans les jeux en ligne, Tencent a acheté en 2015 Riot Games (le producteur de League of Legends, célèbre notamment pour l’organisation de grands tournois) et poursuit son développement sur le marché des jeux sur smartphones, réalisant sur les jeux en ligne un chiffre d’affaires de plus de 2 milliards d’euros, supérieur à ceux des géants américains Activision ou Electronic Arts.

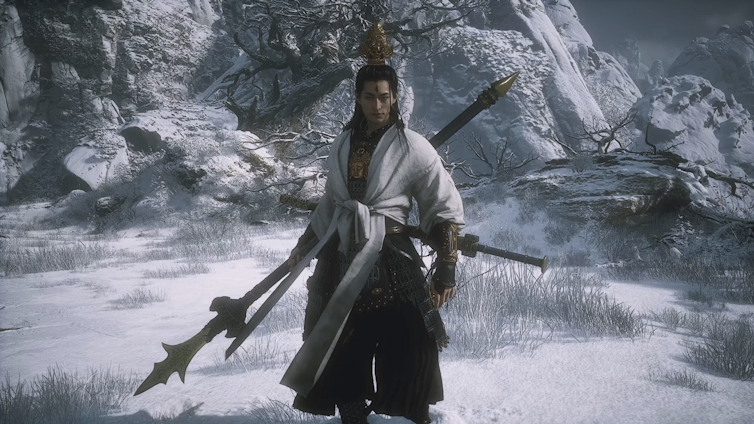
Dans la démarche de Tencent, on note l’intégration d’éléments culturels chinois dans l’expérience des jeux (par exemple la célébration du nouvel an chinois). Ainsi, la méthode ne passe pas par des messages ou par de la « propagande » mais par l’histoire, la mythologie et l’art chinois. Le jeu Honneur des rois – parmi les plus joués au monde – est symbolique car il consacre une part importante à la mythologie chinoise. On retrouve également la mythologie dans Fortnite ou Black Myth: Wukong, ce qui permet de présenter au monde l’histoire de la Chine de façon divertissante.

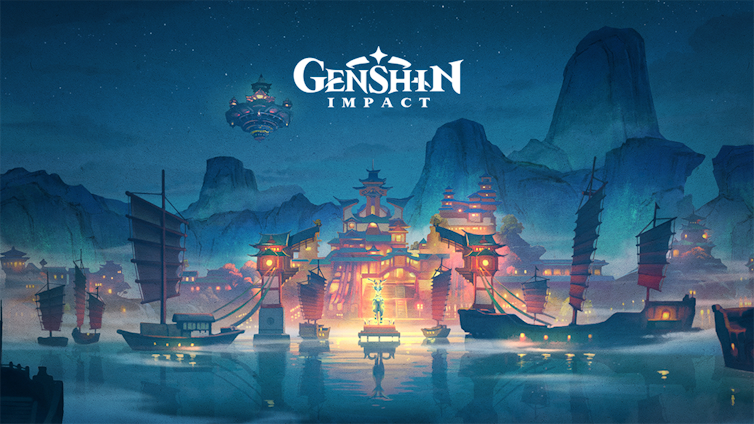
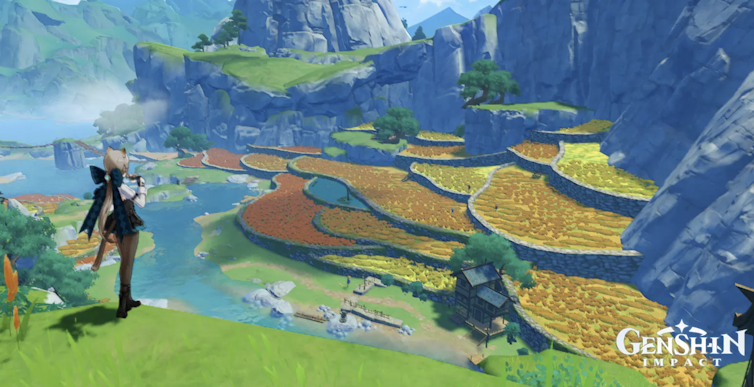
Dans Genshin Impact, par exemple, une région du jeu (Liyue), est une ville portuaire et commerçante, qui pourrait être inspirée de Chongqing, présentant à la fois une architecture traditionnelle chinoise et des constructions modernes. Le parc national de Zhangjiajie (province de Hunan), classé à l’Unesco, aurait également servi d’inspiration avec ses pics couverts d’arbres, tout comme les bassins d’autres scènes, inspirés des bassins de Huanglong dans le Sichuan, également classés à l’Unesco, ou encore les rizières en terrasses inspirées de Honghe Han dans le Yunnan, là encore classées à l’Unesco.

Ville de Liyue, Genshin Impact.

Rizières en terrasses, Genshin Impact.

L’utilisation par la Chine des jeux vidéo pour accroître son soft power s’inscrit dans le concept de Route de la soie digitale (DSR), les infrastructures numériques (fibres optiques, réseaux 5G, commerce électronique…) étant liées et conçues comme un ensemble.

Aujourd’hui, la liste des meilleurs jeux vidéo chinois présentent des royaumes mythiques (Black Myth: Wukong), des jeux de stratégie ou encore des jeux de société anciens. Ainsi, derrière Genshin Impact, Honkai: Star Rail, Honor of Kings (le plus joué en Chine avec 100 millions d’utilisateurs quotidiens), ou Black Myth: Wukong, on trouve Where Winds Meet (arts martiaux avec un accent sur l’architecture, les vêtements et les coutumes), Total War: Three Kingdoms (créé avec des consultants culturels chinois). On l’aura compris : pour appréhender les jeux chinois, il faut noter le volet culturel, le récit, l’esthétique, les traditions littéraires et philosophiques.

Deux genres sont souvent mis en avant : le Wuxia (arts martiaux de la Chine ancienne basés sur des valeurs comme l’honneur, la droiture, la justice… avec des décors issus des anciennes dynasties) ; et le Xianxia (genre fantastique basé sur le spirituel, imprégné de mythologie taoïste, avec niveaux de puissance progressifs et maîtrise des éléments). En outre, les jeux traditionnels comme le go, le mahjong ou les échecs chinois ont trouvé une seconde jeunesse grâce aux jeux vidéo.

Erlang Shen, dieu de la mythologie chinoise.
Capture d’écran, Black Myth Wukong
Where Winds Meet, capture d’écran.

Source d’inquiétudes

Les jeux vidéo permettent à la Chine de faire coup double : être présente sur un marché mondial très lucratif et beaucoup plus accessible que le cinéma (où Hollywood laisse peu de place aux autres pays), et véhiculer une image redorée de la Chine, basée sur des valeurs, des coutumes et une esthétique universellement appréciées.

Néanmoins, certains soupçons commencent à apparaître sur la possibilité que ces jeux servent à collecter des données des utilisateurs. League of Legends par exemple, racheté par Tencent, permet de collecter des données comportementales, vocales, sociales… On retrouve les mêmes tendances que pour les réseaux sociaux du type TikTok, si bien que le Committee on Foreign Investment in the United States (CFIUS) vient d’inclure les jeux vidéo dans son champ d’action, avec des actions visant à compartimenter les serveurs et à séparer les bases de données. On sent naître aujourd’hui une compétition à l’échelle mondiale, pour la « domination culturelle » que l’on croyait acquise aux États-Unis.

The Conversation

Les auteurs ne travaillent pas, ne conseillent pas, ne possèdent pas de parts, ne reçoivent pas de fonds d’une organisation qui pourrait tirer profit de cet article, et n’ont déclaré aucune autre affiliation que leur organisme de recherche.

– ref. Les jeux vidéo chinois : une nouvelle source de soft power pour Pékin ? – https://theconversation.com/les-jeux-video-chinois-une-nouvelle-source-de-soft-power-pour-pekin-275737

L’argent : « or du pauvre » ou métal clé de la transition énergétique ?

Source: The Conversation – France (in French) – By Yulia Titova, Professeur Associé, IÉSEG School of Management

Pourquoi parle-t-on autant d’or comme métal précieux, alors que c’est l’argent qui gagna le combat langagier. Ne dit-on pas « l’argent » – et non « l’or  » – « ne fait pas le bonheur » ? Natatravel/Shutterstock

Le « métal du diable » est extrêmement volatil : 105,07 euros l’once le 29 janvier 2026 contre 62,30 euros l’once le 17 février. Mais l’argent, dit l’« or du pauvre », possède un atout clé : il est à la fois un métal précieux et une matière première industrielle indispensable à la transition énergétique.


Assoiffés d’or, les conquistadors espagnols du XVIᵉ siècle rêvaient de l’Eldorado. Ils se trompaient : non seulement ce dernier n’existait pas, mais ce fut essentiellement le métal argent qu’ils trouvèrent. Entre 1550 et 1660, la quantité d’argent introduite en Europe est estimée à 18 000 tonnes pour seulement 2 000 tonnes d’or. La vraie richesse n’était pas l’or mais l’argent.

En ce siècle, l’année 2025 a été marquée par des records historiques du cours de l’or. L’évolution de l’argent a été encore plus spectaculaire : son prix a plus que triplé pour atteindre plus de 100 euros l’once fin janvier 2026.

Depuis, la tendance s’est en partie inversée. Entre fin janvier et début février, l’actif a perdu environ 50 euros de l’once, rappelant aux investisseurs son surnom de « métal du diable », lié à sa forte volatilité historique. Ce repli reflète un ajustement rapide des anticipations macroéconomiques, notamment l’attente d’une inflation maîtrisée et le raffermissement du dollar, à la suite de la nomination du nouveau président de la Fed, Kevin Warsh.

Cette correction récente ne remet pas en cause les dynamiques de fond qui structurent le marché de l’argent. Si cette hausse remarquable a souvent été interprétée comme le prolongement de celle de l’or, l’argent obéit à une logique propre : à la fois actif financier et métal industriel clé de la transition énergétique, notamment pour la conductivité des batteries.

Si sa volatilité demeure élevée et que son rôle de valeur refuge reste plus incertain que celui de l’or, la demande industrielle pourrait fournir un appui durable à la tendance haussière du cours de l’argent, à condition que les contraintes d’offre persistent.

« L’or du pauvre », un actif refuge

Le prix de l’argent est parfois analysé comme un simple reflet de celui de l’or. Cette perception de l’argent, parfois qualifié de « l’or du pauvre », renvoie à des fondements historiques solides, liés au rôle central joué par les deux métaux dans les systèmes monétaires passés. Depuis l’Antiquité jusqu’au XIXᵉ siècle, l’or et l’argent ont constitué le socle des régimes monétaires, qu’il s’agisse des monnaies d’or et d’argent de la Rome antique ou encore du bimétallisme européen, ce qui explique leurs trajectoires parfois synchronisées. Ces métaux précieux partagent également des usages communs en joaillerie.

Comme l’or, l’argent bénéficie de flux de demande en période d’instabilité économique et géopolitique, lorsque les investisseurs se tournent vers les métaux précieux comme valeurs refuges. Les facteurs macroéconomiques classiques jouent également un rôle : un dollar faible ou des taux d’intérêt réels bas soutiennent la demande d’actifs non rémunérés.

S’y ajoutent les craintes d’un regain d’inflation, qui renforcent l’attrait de l’argent comme couverture partielle contre l’érosion du pouvoir d’achat, même si son statut de protection contre l’inflation est moins établi que celui de l’or. Dans un contexte de dédollarisation, certaines banques centrales renforcent leurs réserves de métaux précieux, un phénomène largement dominé par l’or, mais qui inclut aussi, plus marginalement, l’argent, notamment dans le cas de la Russie.

Un métal avant tout industriel

C’est sur le terrain de la demande que la singularité de l’argent apparaît le plus nettement. Contrairement à l’or, dont la demande est avant tout portée par les réserves des banques centrales et les placements financiers, l’argent est d’abord un métal industriel – 50 à 60 % de la demande, comme l’illustre le graphique ci-dessous –, utilisé dans un large éventail d’applications.

L’argent est un intrant essentiel de la transition énergétique. Il est utilisé par exemple dans les batteries, les panneaux solaires photovoltaïques ou les cathéters et prothèses dans l’industrie de la santé. L’essor des énergies renouvelables et des infrastructures associées crée un soutien structurel et de long terme à la demande, qui distingue l’argent des autres métaux précieux.

Ce rôle industriel s’étend désormais à la transition numérique. L’argent est présent dans de nombreux composants électroniques à haute performance nécessaires aux centres de données et aux systèmes d’intelligence artificielle. Ses propriétés uniques de conductivité et de résistance à la corrosion rendent ce métal indispensable. Le déploiement des infrastructures numériques constitue un facteur croissant de la demande industrielle d’argent.

La reconnaissance récente de l’argent comme métal critique par les États-Unis et la Chine s’inscrit pleinement dans cette logique.

Près de 70 % de la production mondiale provient de mines polymétalliques

Cette dynamique de demande se heurte à une offre peu flexible. Bien que l’argent ne souffre pas d’une rareté physique au sens strict, son offre est structurellement contrainte. La principale spécificité du marché de l’argent tient au fait que près de 70 % de la production mondiale provient de mines polymétalliques, où l’argent est extrait comme sous-produit de l’exploitation du cuivre, du zinc, du plomb ou de l’or.

Cette structure limite la capacité de l’offre à réagir rapidement à une hausse des prix de l’argent. Les décisions d’investissement minier dépendent avant tout des prix des métaux principaux, et non de l’argent lui-même. Autrement dit, l’offre d’argent est relativement peu élastique aux prix, du moins à court et moyen terme.

Le recyclage constitue une source non négligeable, mais instable d’approvisionnement, représentant environ 15 à 20 % de l’offre mondiale selon les années. Il provient essentiellement de la récupération de déchets électroniques, de résidus industriels et de bijoux. Une part importante de l’argent utilisé dans les applications industrielles est dispersée en très faibles quantités dans des composants électroniques, des panneaux solaires ou des équipements électriques, rendant sa récupération techniquement complexe et économiquement peu rentable.

Principaux producteurs : Mexique, Chine, Pérou, Bolivie et Chili

À cela s’ajoutent des facteurs géopolitiques, comme la forte concentration de la production d’argent. Le Mexique, la Chine, le Pérou, la Bolivie et le Chili représentent plus de 60 % de la production mondiale. La Chine devient un acteur clé avec une position dominante dans le raffinage et la création de restrictions à l’exportation annoncées le 1er janvier 2026, qui renforcent les tensions sur la chaîne d’approvisionnement.


À lire aussi :
En 2025, l’or est-il encore l’ultime placement refuge ?


Ces divergences entre l’or et l’argent se sont accentuées depuis les années 1990, au point que plusieurs études montrent que les deux métaux doivent désormais être analysés comme deux marchés distincts, offrant des profils de risque et de protection différents.

Le métal argent comme placement financier

Ces usages industriels n’épuisent pas pour autant la dimension financière de l’argent. Les métaux précieux sont traditionnellement considérés comme des couvertures contre les risques systémiques. Dans les situations de risque géopolitique extrême, seuls l’or et l’argent présentent de manière relativement robuste des propriétés de valeur refuge. Pour autant, cette proximité ne doit pas conduire à assimiler pleinement l’argent à l’or.

En pratique, si l’argent peut jouer un rôle de couverture dans certains contextes d’incertitude, il offre généralement une protection plus instable que l’or lors des crises financières aiguës. Pour autant, l’argent conserve un attrait certain pour les investisseurs : il peut bénéficier de la transition énergétique et des tensions d’offre.

The Conversation

Yulia Titova ne travaille pas, ne conseille pas, ne possède pas de parts, ne reçoit pas de fonds d’une organisation qui pourrait tirer profit de cet article, et n’a déclaré aucune autre affiliation que son organisme de recherche.

– ref. L’argent : « or du pauvre » ou métal clé de la transition énergétique ? – https://theconversation.com/largent-or-du-pauvre-ou-metal-cle-de-la-transition-energetique-272528

Huile de palme, cacao, café… qui travaillera demain dans les grandes plantations tropicales ?

Source: The Conversation – France (in French) – By Alain Rival, Agronome. Agrosystèmes Biodiversifiés,, Cirad

Si l’impact environnemental des plantations tropicales est souvent questionné, les conditions des travailleurs restent, elles, souvent mises de côté. Pourtant, en Indonésie et en Malaisie par exemple, les plantations d’huile de palme sont aujourd’hui menacées par l’absence d’attractivité sociale de ce mode de production, qui n’a quasiment pas changé depuis l’époque coloniale. Une réalité souvent ignorée par les populations occidentales qui consomment quotidiennement de l’huile de palme.


Palmier à huile, cacao, café, banane : derrière ces produits du quotidien se cache une question rarement posée. Qui acceptera encore demain de travailler dans les grandes plantations tropicales ?

Depuis les indépendances des pays producteurs, ces filières reposent sur un modèle largement hérité de la période coloniale : des cultures d’exportation destinées aux marchés mondiaux, dont la rentabilité s’est longtemps appuyée sur une main-d’œuvre abondante, docile et peu coûteuse.

Or ce modèle s’essouffle. Si les débats publics sur les grandes filières tropicales se sont longtemps focalisés sur l’environnement, l’enjeu central devient aujourd’hui l’attractivité sociale de ces systèmes de production.

Des filières marquées par leur histoire coloniale

Les grandes cultures tropicales se sont construites sur la spécialisation des territoires et la dépendance à l’exportation. Comme nous l’avons montré dans un précédent ouvrage, les indépendances n’ont pas profondément transformé cette logique productive, malgré des ajustements techniques et institutionnels. Les rapports de pouvoir, l’organisation du travail et l’orientation prioritaire vers les marchés extérieurs demeurent largement structurants.

Palmier à huile en Asie du Sud-Est, cacao en Afrique de l’Ouest ou banane en Amérique latine suivent ainsi des trajectoires comparables, dans lesquelles la durabilité environnementale – portée par des standards de certification de plus en plus robustes – progresse plus rapidement que la transformation sociale des filières.

Ce décalage entre un modèle productif hérité de l’histoire coloniale et les aspirations sociales des sociétés tropicales contemporaines explique en grande partie la crise actuelle de l’emploi dans les grandes plantations.

Les jeunes se détournent du travail en plantation

En Indonésie et en Malaisie, premiers producteurs mondiaux d’huile de palme, les plantations peinent désormais à recruter localement. Les travaux conduits par John McCarthy, politiste à l’Australian National University, montrent que les jeunes ruraux se détournent massivement du travail agricole, jugé pénible, peu valorisant socialement et faiblement rémunéré.

Cette pénibilité est renforcée par une mécanisation encore insuffisante dans de nombreuses filières tropicales. Elle contribue également à accentuer les inégalités de genre : les tâches les plus dures reposent encore très largement sur une main-d’œuvre masculine, tandis que les femmes restent cantonnées à des emplois précaires et peu reconnus avec un accès limité au salaire et aux protections. Elles cumulent en plus le travail dans la plantation et les responsabilités domestiques, ce qui renforce leur fatigue et leur dépendance économique.

Depuis un siècle, le travail dans les plantations de palmier à huile a ainsi très peu évolué. Il reste très physique et peu rémunéré, avec des ouvriers qui coupent et transportent de lourdes charges dans des zones isolées.

Pour continuer à produire, les exploitations reposent donc de plus en plus sur une main-d’œuvre migrante, souvent vulnérable. En Asie du Sud-Est, la dépendance aux travailleurs étrangers dans les plantations de palmier à huile est très inégale selon les pays. Elle est particulièrement élevée en Malaisie : les migrants y représentent environ de 70 à 80 % des travailleurs du secteur, principalement originaires d’Indonésie, du Bangladesh, du Népal et de l’Inde. Lorsque la main-d’œuvre étrangère était indisponible du fait de la pandémie de Covid-19, certaines grandes plantations ont tâché d’attirer des travailleurs locaux en offrant des emplois aux repris de justice, en logeant gratuitement leurs ouvriers, sans que cela suffise à faire remonter la nette baisse de production.

À l’inverse, en Indonésie, la production repose surtout sur une main-d’œuvre nationale, souvent issue de migrations internes entre îles, et la part de travailleurs étrangers dans les plantations y reste marginale.

La question devient alors centrale : quel jeune Indonésien ou Malaisien choisirait volontairement de travailler dans une plantation, s’il n’y est pas contraint par l’isolement géographique ou l’absence d’alternatives économiques locales ? Cette désaffection menace, à terme, la stabilité sociale et productive des grandes filières tropicales.

L’huile de palme spécifiquement est aujourd’hui pleinement dépendante de la main-d’œuvre, car c’est une culture très peu mécanisée. De fait, les caractéristiques botaniques du palmier à huile, qui produit des grappes de fruits très nombreuses et très serrées, rendent la récolte difficile à automatiser.

Les régimes doivent être coupés parfois à plus de dix mètres de hauteur et l’ouvrier doit juger visuellement leur niveau de maturité (taille et couleur des fruits, présence de fruits détachés), ce qui en fait une opération délicate, que les machines peinent encore à reproduire.

Cette faible mécanisation s’explique aussi par l’abondance historique d’une main-d’œuvre bon marché, locale ou immigrée, dans les régions productrices, qui a longtemps limité les incitations à investir dans la recherche et le développement (R&D) et dans des solutions techniques alternatives.

Certifier la durabilité : des progrès timides

Face aux critiques, notamment liées aux risques de déforestation, les filières tropicales ont multiplié les dispositifs de certification. Huile de palme durable, cacao ou café certifiés promettent traçabilité et meilleures pratiques environnementales. Ces outils ont permis des avancées réelles, mais ils laissent souvent de côté la question du travail.

La certification du palmier à huile, notamment à travers des dispositifs tels que la Roundtable on Sustainable Palm Oil (RSPO), demeure un processus long, complexe et coûteux. Elle repose sur des cahiers des charges exigeants, des audits réguliers et des exigences élevées en matière de traçabilité des pratiques, impliquant des compétences administratives et techniques substantielles. Si les grandes entreprises agro-industrielles sont en mesure de mutualiser ces coûts et d’absorber les contraintes administratives associées, ceux-ci constituent en revanche un obstacle majeur pour les petits planteurs, qui représentent pourtant environ 40 % de la production nationale d’huile de palme en Indonésie.

Dans de nombreuses régions productrices, ces derniers manquent du temps, de l’accompagnement et des moyens financiers nécessaires pour accéder durablement à la certification. Coûts d’audit, lourdeurs administratives et exigences de conformité continue excluent de fait une large partie des producteurs indépendants. Il en résulte un paradoxe : les acteurs les plus vulnérables sont aussi ceux qui rencontrent le plus de difficultés pour accéder aux dispositifs censés améliorer la durabilité, renforçant ainsi les inégalités au sein de la filière palmier à huile.

La durabilité reste donc encore trop souvent pensée à l’échelle de la parcelle ou de la chaîne d’approvisionnement, sans intégrer pleinement les conditions d’emploi, les parcours professionnels et les perspectives sociales des travailleurs.

Des consommateurs exigeants, mais un débat incomplet

Les consommateurs européens interrogent de plus en plus l’origine des produits tropicaux et la transparence des circuits de production. Mais cette exigence demeure majoritairement environnementale. La question de l’emploi, de son évolution et de son attractivité reste largement absente du débat public.

Comme l’analyse Stefano Ponte, spécialiste des chaînes de valeur agricoles mondiales, ce déséquilibre comporte un risque majeur : sans amélioration tangible des conditions de travail, les dispositifs de durabilité peuvent devenir de simples outils de conformité, sans transformation structurelle des filières.

Cette remise en question concerne aussi les organisations de production et leur gouvernance. Coopératives, entreprises agro-industrielles et organismes de filière jouent un rôle clé dans la structuration de l’emploi, la formation et la reconnaissance des métiers, mais restent encore trop rarement au cœur des stratégies de durabilité.

Repenser l’attractivité des filières tropicales

L’avenir des grandes cultures tropicales dépendra moins des rendements que de leur capacité à attirer et retenir des travailleurs. Revalorisation salariale, mécanisation adaptée, accès à la formation et reconnaissance sociale des métiers agricoles deviennent des leviers essentiels.

Comme le rappelle l’Organisation des Nations unies pour l’alimentation et l’agriculture (FAO), l’emploi rural est désormais un facteur clé de la durabilité des systèmes agricoles dans les pays tropicaux.

Cette revalorisation doit concerner non seulement les agriculteurs, mais aussi les cadres et les responsables de plantation appelés à repenser leur formation et à être davantage sensibilisés aux enjeux sociaux et environnementaux.

Des initiatives, comme le projet TALENT porté par l’Agence française de développement (AFD) et le Centre de coopération internationale en recherche agronomique pour le développement (Cirad), illustrent cette évolution en cherchant à renforcer les compétences, les trajectoires professionnelles et l’attractivité des métiers agricoles tropicaux dans une perspective de durabilité.

Une question politique avant d’être agricole

Derrière le palmier à huile, le cacao ou le café se pose une question politique majeure : quel avenir pour les sociétés tropicales postcoloniales ? Continuer à fonder ces économies sur des cultures d’exportation à la logique essentiellement extractiviste les rend socialement peu attractives et fragilise leur avenir.

La question n’est donc pas seulement comment produire durablement, mais bien qui produira demain, et à quelles conditions.

The Conversation

Alain Rival a reçu des financements du Ministère de l’Europe et des Affaires étrangères (France) via son Fonds de solidarité pour les projets innovants (FSPI). Ses recherches sont également finançées par l’Agence Francaise de Developpement (AFD). Alain Rival a été Boursier Marie Curie de la Commission Européenne.

– ref. Huile de palme, cacao, café… qui travaillera demain dans les grandes plantations tropicales ? – https://theconversation.com/huile-de-palme-cacao-cafe-qui-travaillera-demain-dans-les-grandes-plantations-tropicales-276334

Pour revaloriser le travail, le dialogue vaut mieux qu’un rapport de force

Source: The Conversation – France (in French) – By Marc Loriol, Directeur de recherche CNRS, sociologue, Université Paris 1 Panthéon-Sorbonne

Il y aurait une crise de la valeur du travail en France. Pour la restaurer, il faudrait instaurer un rapport de forces. Derrière les fausses évidences des discours médiatiques se cache une vision du travail réduit à un moyen de gagner de l’argent, faisant du salarié un mercenaire. Un comble, quand le discours de nombreuses entreprises s’inquiète du manque d’engagement des salariés.


Les discours politiques et médiatiques actuels bruissent d’une soi-disant désaffection des Français vis-à-vis du travail. Certains préconisent alors un durcissement du rapport de force : en réduisant les droits au chômage ou les conditions d’accès aux minima sociaux, on forcerait les Français à reprendre goût à l’effort. Cette approche porte en creux une vision : le travailleur ne serait plus celui qui peut être fier de son apport à la société.

Certes, on travaille pour gagner sa vie et financer ses besoins ou envies, mais il reste difficile de se limiter à cela. Travailler donne aussi une place dans la société, procure le sentiment d’être utile, apporte une forme de reconnaissance, permet d’entretenir des relations sociales et d’apprendre de nouvelles choses…


À lire aussi :
L’« entreprise fantôme » : les jeunes diplômés face aux mythologies de l’entreprise


La place du travail

D’après un sondage Harris Interactive mené en 2021 auprès de 10 001 personnes, seuls 35 % des personnes interrogées s’arrêteraient de travailler si elles n’avaient pas besoin de gagner de l’argent pour vivre. Les jeunes sont encore moins nombreux à envisager une vie sans travail.

C’est surtout quand on ne peut plus donner de sens à son activité que l’on en vient à la justifier par les gains monétaires. Un exemple extrême est celui des traders qui veulent gagner un maximum d’argent rapidement pour arrêter de travailler et profiter ensuite de la vie. Dans une moindre mesure, des vendeurs de téléphonie mobile, qui n’ont ni le temps ni la formation pour accompagner et conseiller au mieux les clients, peuvent se motiver à travers les challenges de vente pour obtenir des primes.

Mais cela ne garantit pas l’engagement à long terme et peut conduire au sentiment de perte de sens ou de manque d’accomplissement professionnel. Un des symptômes du burn out.

Le rôle des liens

Ce sont les liens avec les collectifs de travail, collègues, clients ou usagers, les échanges sur l’activité avec les pairs, les conditions de travail et la reconnaissance de l’engagement et de la créativité, qui donnent du sens, renforcent le sentiment d’être utile et de faire des choses intéressantes. Et « faire des choses intéressantes » ne signifie pas forcément travailler dans un domaine dont on a toujours rêvé. Dans les entretiens que j’ai pu mener auprès de différents métiers, les personnes qui ont fait état d’un engagement ou d’une vocation précoce ne sont pas forcément celles qui se déclarent les plus heureuses ou satisfaites.

Découvrir un quotidien en deçà de nos attentes et de l’idéal que l’on portait peut être vécu avec plus de déception par celles et ceux qui avaient vraiment à cœur l’activité en question. Un soignant peut découvrir que la façon dont les malades sont pris en charge n’est pas à la hauteur de la mission qu’il ou elle s’était donnée ; une personne qui rêvait de dessiner des vêtements créatifs et écoresponsables risque d’être déçue si elle doit sans arrêt produire de nouveaux modèles en copiant plus ou moins les tendances et sans tenir compte du bilan carbone. À l’inverse, quelqu’un qui arrive un peu par hasard dans un secteur auquel il n’avait pas pensé peut être agréablement surpris et même trouver sa tâche passionnante.

Dans les deux cas, les collègues, notamment les plus expérimentés, remplissent un rôle majeur. De jeunes policiers qui voulaient trouver de l’action et arrêter de vrais bandits peuvent se voir expliquer en situation par des anciens que le contrôle routier ou le règlement de différends familiaux ou de voisinage, en apparence moins glorieux, sont un vrai travail policier qui permet de prévenir des problèmes graves. Dans une étude que j’ai menée dans quatre commissariats, les policiers rencontrés se plaignaient bien plus de l’ennui dans les banlieues difficiles que dans des circonscriptions tranquilles : davantage d’action certes, mais moins d’anciens pour témoigner du sens du métier auprès des plus jeunes.

Se sentir plus utile

Discuter de la meilleure façon de travailler, définir les actions qui ont le plus de sens, prodiguer des conseils à un collègue ou avouer des difficultés… Tout cela permet de se sentir plus utile et reconnu en plus de rapprocher l’idéal de la réalité. Celui qui aide fait preuve de son savoir-faire ; celui qui est aidé se sent redevable et aura à cœur de rendre la pareille d’une façon ou d’une autre ; c’est le don et le contre-don. Partager avec ses collègues une même vision du travail permet enfin de mieux résister à des injonctions managériales qui vont à l’encontre de la qualité que l’on voudrait produire. Cela suppose que la confiance règne entre collègues, une confiance construite dans le temps au travers d’expériences partagées.

Les liens noués avec l’employeur et la certitude que les efforts seront reconnus, symboliquement et dans la promesse d’une carrière, constituent également des facteurs importants d’engagement. La science économique reconnaît d’ailleurs que tout n’est pas explicite dans un contrat de travail.

La « théorie des contrats implicites » stipule ainsi, à partir d’une analyse des risques, que les employeurs s’engageraient notamment à ne pas baisser les salaires en temps de crise et, en contrepartie, ne les augmenteraient pas en cas de conjoncture favorable.

INA Société – 2019.

Le risque des salariés mercenaires

L’approche sociologique va plus loin et intègre à ce contrat implicite des valeurs et des normes sociales partagées entre les patrons et les salariés. Le respect de ce contrat génère de l’engagement et favorise la paix sociale, tandis que sa rupture par l’employeur conduit à des conflits et des grèves dont l’ampleur peut dépasser les enjeux objectifs. Cela montre une nouvelle fois que les acteurs ne sont pas guidés seulement par des considérations utilitaristes, mais aussi par des enjeux collectifs, moraux et identitaires.

Miser sur la contrainte, le rapport de force ; vouloir revaloriser le travail sans s’intéresser à son sens et à son contenu, mais seulement aux incitations financières, c’est alors risquer d’avoir des salariés « mercenaires » qui vont quitter l’entreprise dès qu’ils pensent pouvoir trouver mieux ailleurs ou dès qu’une embellie sur le marché du travail génère un rapport de force un peu plus favorable aux salariés.


Cette contribution est publiée en partenariat avec le Printemps de l’économie, cycle de conférences-débats qui se tiendront du 17 au 20 mars au Conseil économique social et environnemental (Cese) à Paris. Retrouvez ici le programme complet de l’édition 2026, « Le temps des rapports de force ».

The Conversation

Marc Loriol ne travaille pas, ne conseille pas, ne possède pas de parts, ne reçoit pas de fonds d’une organisation qui pourrait tirer profit de cet article, et n’a déclaré aucune autre affiliation que son organisme de recherche.

– ref. Pour revaloriser le travail, le dialogue vaut mieux qu’un rapport de force – https://theconversation.com/pour-revaloriser-le-travail-le-dialogue-vaut-mieux-quun-rapport-de-force-276313

France’s National Health system explained to US citizens in 2026

Source: The Conversation – France (in French) – By Jean de Kervasdoué, Professeur d’économie de la santé, Conservatoire national des arts et métiers (CNAM)

A US citizen spends €12,627 (€14,669) on annual medical care compared with €6,249 ($7,259) in France. MillaF/Shuttetstock

France’s vision of universal healthcare and America’s health insurance premium-reliant system are worlds apart. On October 1 2025, the US Federal Government shut down after an insufficient number of Democrat votes amid disputes over health policy led to a federal government budget deadlock

The longest shutdown in US history could have had dramatic consequences for part of the population, particularly for millions of Americans who would have lost their health insurance. President Trump is on a mission to dismantle policies introduced by Barack Obama (and maintained under the Biden administration) to improve access to health insurance for the most disadvantaged.

On top of the anticipated decline is the incredibly questionable policy of US Secretary of State for Health, Robert Francis Kennedy Jr, and his highly controversial views on vaccines.

Meanwhile, despite a €17.5 billion deficit and a need for reform, in terms of quality and access to medical care, France’s Assurance Maladie national healthcare system remains a “land of plenty”.

Efficient medical care, ‘à la française’

A good starting point for explaining France’s national health service to Americans would be to step back in time.

In 1939, a US citizen’s life expectancy at birth was seven years higher than for a French citizen. Things have changed since then. In 2024, it was more than three and a half years lower: life expectancy stood at 79 in the United States compared to 82.5 in France. In 2025, however, healthcare expenditure per capita was equivalent to €12,627 in the United States ($14,668), and €6,249 in France ($7,259).

At national level, this translates into so-called health costs (mainly medical fees), representing 17.2% of GDP in the US and 11.4% in France. While changes in life expectancy are linked to lifestyle and eating habits (leading to obesity and diabetes), the effectiveness of medicine is playing an increasingly important role.

It is likely that the quality of healthcare for the majority of people is both better and more accessible in France.

When it comes to paying for medical care, France has a simple system: it is a country where you are covered by health insurance from birth. All legal residents are automatically registered with the health insurance system and, therefore, receive free healthcare for the most serious conditions, or care that is largely reimbursed within the compulsory health insurance scheme and covered by top-up insurance plans.

In the US, there is a three-tier social security system: Medicare for the over 65s and people with disabilities, Medicaid for the poorest, and the Veterans Health Administration for veterans.

Breakdown of health expenditure in the United States.
Healthsystemtracker

7.8% out-of-pocket expenses for French citizens

Thirty long-term serious conditions such as cancer, type 1 or 2 diabetes or psychiatric illnesses are fully covered (treatment is fully reimbursed) by the compulsory state health cover that is offered to all French citizens.

If we add top-up health insurance – now almost universal – patients in France actually only end up paying 7.8% of their healthcare costs. Admittedly, French citizens or their employers will have contributed in financing compulsory or top-up health insurance.

For most French people, there are few or no financial barriers to entry. These barriers have been further reduced for dental care, optical care and hearing care thanks to a universal policy implemented by Emmanuel Macron called “100% healthcare”.

On the whole the French system is more generous than those of comparable countries.

Patients are encouraged to register with a general practitioner with whom visits are then fully reimbursed. If they choose to consult a different health professional, it will only cost them a few euros more. Patients are can make same day appointments to see several specialists whose fees are largely reimbursed, that is unless they don’t charge rates higher than those set by the National Health Service (known as “excess fees”), a common practice in certain medical specialities.

France: a predominantly state-run health service

Like in the United States, France has public hospitals, private clinics and private non-profit clinics. All 31 of France’s university hospitals are state-funded.

France does, however have a higher percentage of private (for-profit) hospitals than the United States. In 2024, 33% of clinics in France were private compared to 20% in the US.

In France, private practice physicians are free to set up practice wherever they wish and are paid on a fee-for-service basis. In the majority of cases, doctors’ fees are set by the national health insurance system and are much lower than in the United States: 30 euros for a visit with a general practitioner in France, $150 (€129) in the United States.

Strong French state regulation

It goes without saying that in France, the State is heavily involved in regulating its national health service.

Opening a pharmacy is impossible without administrative authorisation, for instance. The State, through its regional health agencies, controls all hospitals – public or private. It manages the register for all medical procedures, pricing and reimbursement rates for each medicine, X-ray or biological test a doctor prescribes. At national level, the State is responsible for appointing all directors and doctors in public hospitals, which employed nearly 1.1 million people at the end of 2021.

High-quality private establishments are present in France (they employed 315,000 people in 2022 and, I would again lay emphasis on how private doctors are free to set up their own practices and prescribe care as they see fit.

Despite everything, the French system is one of the most expensive in the Western world. Hospital stays account for a large proportion of expenditure. France has many specialists, and medication consumption is high.

TheAmerican system is is even more expensive, and, in reality, more inefficient because competition between private insurers does not lead to a reduction in the cost of services – as is often the case in a market economy – it results in inflation in insurance premiums. Backed firmly by their belief in the absolute and systematic benefits of all forms of competition, wealthy individuals in the United States take out insurance policies to cover the fees of renowned doctors and stays in luxury hospitals. In doing so, they ramp up the costs of medical goods and services.

The US healthcare system is, in essence, ‘inflationary’

Over time, US healthcare providers’ tariffs (having been made solvent by part of the demand) have increased, leading to inflation. The high expenditure of the US health service, which is an inherently inflationary system, compared to other Western countries, is mainly due to a difference in the pricing of medical goods and healthcare professionals’ fees.

The reforms during Barack Obama’s term in office did nothing to curb this inflation. Donald Trump says he wants to tackle this by putting pressure on drug prices in particular.

It is plain to see that universal health insurance allows for operational control over medical and hospital fees and the price of prescription drugs. This is the norm in OECD countries, such as France. This does not mean that doctors or nurses are poorly paid, or that there is no access to medical breakthroughs, but rather that regulation is safeguarded, i.e. not left to a market which, in the specific case of healthcare, mainly produces inflation.

Are the United States more socialist?

To conclude with a brief arithmetic demonstration: public health expenditure, financed by taxes and compulsory contributions, represents 43% of healthcare expenditure in the US, or €4,532 ($5,264) per capita per year (43% of the €10,517 in current healthcare expenses). In France, these expenses represent 79.4% or €4,195 or $4,863 – 79.4% of €5,273 in current healthcare expenses per person per year, with the remainder being covered by patients themselves or their top-up health insurance plans.

In other words, US taxes provide more funding for the healthcare system in absolute terms! Can we safely say that this makes the United States more “socialist” in its approach? Obviously, there is no supporting evidence to suggest this, but it is clear that Americans pay twice for their healthcare: once through their taxes and a second time via their insurance premiums.

People in the US have long been aware of this and have become staunch supporters of universal health insurance, introduced by the late Senator Ted Kennedy, the youngest of the Kennedy brothers. The chances of such a reform making it onto the political agenda in the short term are nil because, to conclude with a quote from Marcel Proust’s Swann’s Way:

“The facts of life do not penetrate the sphere in which our beliefs are cherished; as it was not they that engendered those beliefs, so they are powerless to destroy them.”

Beliefs in the universal efficiency of the market are therefore as firm as they are costly, and are now more alive than ever.


A weekly e-mail in English featuring expertise from scholars and researchers. It provides an introduction to the diversity of research coming out of the continent and considers some of the key issues facing European countries. Get the newsletter!


The Conversation

Jean de Kervasdoué ne travaille pas, ne conseille pas, ne possède pas de parts, ne reçoit pas de fonds d’une organisation qui pourrait tirer profit de cet article, et n’a déclaré aucune autre affiliation que son organisme de recherche.

– ref. France’s National Health system explained to US citizens in 2026 – https://theconversation.com/frances-national-health-system-explained-to-us-citizens-in-2026-277289